Protéger vos revenus

Prévoyance opticien : arrêt de travail, IJ et charges fixes

En arrêt, le loyer, les salaires et les échéances du stock courent toujours. La prévoyance complète la CPAM, couvre l’invalidité, le décès et vos charges.

Votre devis en 2 min

Un courtier spécialisé, réponse sous 24 h.

Demander mon devis

Gratuit et sans engagement

Définition

À quoi sert la prévoyance d’un opticien ?

La prévoyance remplace le revenu que le magasin ne vous verse plus quand vous ne pouvez plus y travailler : arrêt, invalidité, décès.

La multirisque répare le magasin. La RC Pro indemnise vos clients. La prévoyance, elle, protège votre foyer et votre trésorerie. C’est la seule garantie qui joue quand rien n’est arrivé au magasin, mais que vous ne pouvez plus y aller.

Trois garanties dans un même contrat

Incapacité temporaire : des indemnités journalières après un délai de franchise, pendant un arrêt. Invalidité : une rente si vous ne pouvez plus exercer, totalement ou partiellement. Décès : un capital et, en option, une rente pour le conjoint et les enfants.

Le régime obligatoire

Ce que verse la CPAM à un opticien en arrêt

Gérant indépendant ou président de SAS, vous relevez du régime général. Ses indemnités sont plafonnées et limitées dans le temps.

Contrairement à un libéral sans local, vous ne pouvez pas « mettre l’activité en pause ». Un magasin fermé coûte chaque jour. Et la perte d’exploitation de votre multirisque ne joue que sur un sinistre matériel, jamais sur une maladie.

Pensez aux frais généraux permanents.

La garantie frais généraux permanents prend en charge, pendant votre arrêt, une partie des charges fixes du magasin : loyer, salaires, énergie, honoraires. Avec un ou deux salariés, c’est souvent elle qui évite la fermeture.

Gérant indépendant (TNS)
La CPAM verse dès le 4e jour 1/730 du revenu moyen, plafonné à environ 65 € par jour, 360 jours au plus sur 3 ans.
Président de SAS
Indemnités du régime général des salariés, elles aussi plafonnées : loin du revenu d’un dirigeant de magasin.
Le vrai trou
Les charges du magasin ne s’arrêtent pas : loyer commercial, salaires de l’équipe, échéances du prêt d’installation.
L’angle mort
L’invalidité partielle, qui empêche l’atelier et la station debout prolongée sans empêcher toute activité.
Période d’arrêtCe que verse la CPAMCe qui reste à combler
Jours 1 à 3Rien : 3 jours de carenceVotre revenu et les charges du magasin
Du 4e au 360e jourJusqu’à 65 € par jour environ (65,84 € en 2026)L’écart avec votre revenu réel, le loyer et les salaires
Au-delà de 360 jours (sur 3 ans)Plus d’indemnité journalièreLa totalité, jusqu’à une éventuelle pension d’invalidité

Régime général des indépendants. En dessous d’environ 4 200 € de revenu annuel, aucune indemnité n’est due.

Les garanties

Les garanties à examiner ligne par ligne

La franchise est le vrai levier de prix.

Passer d’une franchise de 15 jours à 30 ou 60 jours réduit nettement la cotisation. La bonne question : combien de semaines le magasin tient-il sans votre revenu, avec les 65 € par jour de la CPAM ? Calez la franchise sur votre trésorerie réelle.

GarantieCe qu’elle couvreLe point de vigilance
Indemnités journalièresUn montant quotidien pendant l’arrêt de travailLe délai de franchise : 3, 15, 30, 60 ou 90 jours
Invalidité permanenteUne rente selon le taux d’invalidité retenuLe barème appliqué : professionnel ou fonctionnel
DécèsUn capital versé aux bénéficiaires désignésLa clause bénéficiaire, à mettre à jour à chaque changement familial
Frais généraux permanentsLes charges fixes du magasin pendant l’arrêtLe plafond mensuel et la durée d’indemnisation
Rente éducationUne rente aux enfants jusqu’à la fin des étudesL’âge limite de versement

Les cinq lignes qui font la différence entre deux contrats au même prix.

Votre prévoyance opticien

Un courtier spécialisé cale votre revenu garanti, votre franchise et vos frais généraux sur la réalité du magasin.

Obtenir mon devis
  • Indemnités journalières adaptées
  • Invalidité au barème professionnel
  • Frais fixes du magasin couverts
  • Clause bénéficiaire à jour

Exemples

Deux situations qui arrivent vraiment

L’arrêt long

Une opération suivie d’une rééducation immobilise le gérant quatre mois. Le magasin tourne au ralenti avec un salarié et le chiffre d’affaires chute d’un tiers. Le loyer et le salaire restent dus. La CPAM verse environ 65 € par jour : la prévoyance comble l’écart et les frais généraux permanents paient les charges.
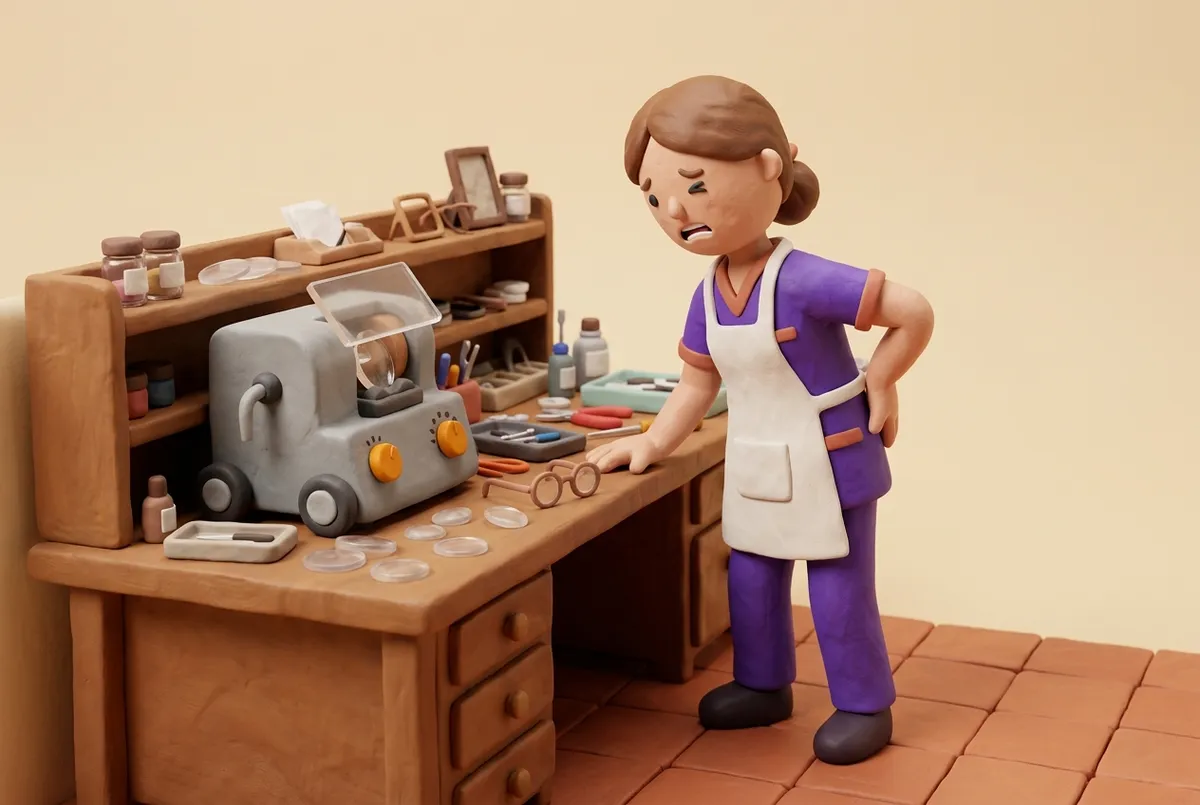
L’invalidité partielle

Un problème de dos chronique interdit le travail prolongé à l’atelier de montage. Le conseil et la vente restent possibles, mais le montage doit être sous-traité. Une rente d’invalidité partielle, calculée sur un barème professionnel, compense ce surcoût durable.

Le prix

Combien coûte la prévoyance d’un opticien ?

Ce qui fait le prix
L’âge à la souscription, le revenu garanti, la franchise et le barème d’invalidité.
Le bon réflexe
Souscrire tôt : la cotisation est calée sur l’âge d’entrée et l’état de santé déclaré.
La déductibilité
Sous conditions, les cotisations d’un contrat Madelin sont déductibles du revenu professionnel.

Comptez 25 à 60 €/mois pour une prévoyance d’indépendant, selon l’âge, le revenu garanti et la franchise. La garantie frais généraux permanents s’ajoute pour quelques dizaines d’euros, calée sur vos charges fixes mensuelles réelles.

Questions fréquentes

Questions fréquentes sur la prévoyance de l’opticien

La prévoyance est-elle obligatoire pour un opticien ?
Non, elle est facultative. Mais un magasin d’optique tourne rarement sans son gérant. Sans prévoyance, un arrêt long met en danger la trésorerie du magasin autant que le budget du foyer.
Les indemnités de la CPAM ne suffisent-elles pas ?
Non. Après 3 jours de carence, la CPAM verse au plus 65 € par jour environ, pendant 360 jours maximum sur 3 ans. L’écart avec le revenu d’un gérant de magasin est important, et rien n’est prévu pour le loyer ni les salaires.
Ma multirisque couvre-t-elle mon arrêt de travail ?
Non. La perte d’exploitation de la multirisque ne joue qu’après un sinistre matériel : incendie, dégât des eaux, vol. Une maladie ou un accident personnel relève de la prévoyance.
Qu’est-ce que la garantie frais généraux permanents ?
Elle prend en charge, pendant votre arrêt, une partie des charges fixes du magasin : loyer commercial, salaires, énergie, honoraires. Pour un magasin avec des salariés, c’est souvent la garantie la plus utile du contrat.
Quelle franchise choisir ?
Celle que votre trésorerie peut absorber. Une franchise de 30 à 60 jours réduit nettement la cotisation si le magasin tient un à deux mois avec les seules indemnités de la CPAM.

Prêt à vous couvrir ?

Protégez vos revenus et les charges de votre magasin opticien

Indemnités journalières, invalidité, décès et frais fixes du point de vente.

100 % gratuit
Sans engagement
2 minutes max