Le contrat central de l’opticien

Multirisque magasin d’optique : stock, vitrine et atelier

Stock souvent au-delà de 100 000 €, vitrine, atelier, réfraction : la multirisque couvre le vol, l’incendie, l’eau, le bris de glace et la perte d’exploitation.

Votre devis en 2 min

Un courtier spécialisé, réponse sous 24 h.

Demander mon devis

Gratuit et sans engagement

Définition

Qu’est-ce que la multirisque d’un magasin d’optique ?

La multirisque professionnelle protège vos biens (aménagements, vitrine, stock, matériel) et la continuité de votre activité après un sinistre.

Un cabinet libéral n’a que du mobilier et un ordinateur. Votre magasin, lui, concentre trois masses de valeur : le stock commercial, l’équipement d’atelier et le matériel de réfraction, dans un local ouvert sur la rue. C’est pourquoi la multirisque est votre contrat le plus lourd, et le premier à négocier.

Multirisque ≠ RC Pro

La multirisque couvre vos propres biens : ce que vous perdez quand le magasin brûle, est inondé ou cambriolé. La RC Pro couvre les dommages causés aux autres : un montage mal centré, une adaptation de lentilles ratée. Les deux se souscrivent presque toujours ensemble.

Votre magasin

Quatre zones du magasin, quatre risques

Surface de vente, vitrine, atelier, salle de réfraction : chaque zone appelle une ligne précise du contrat.

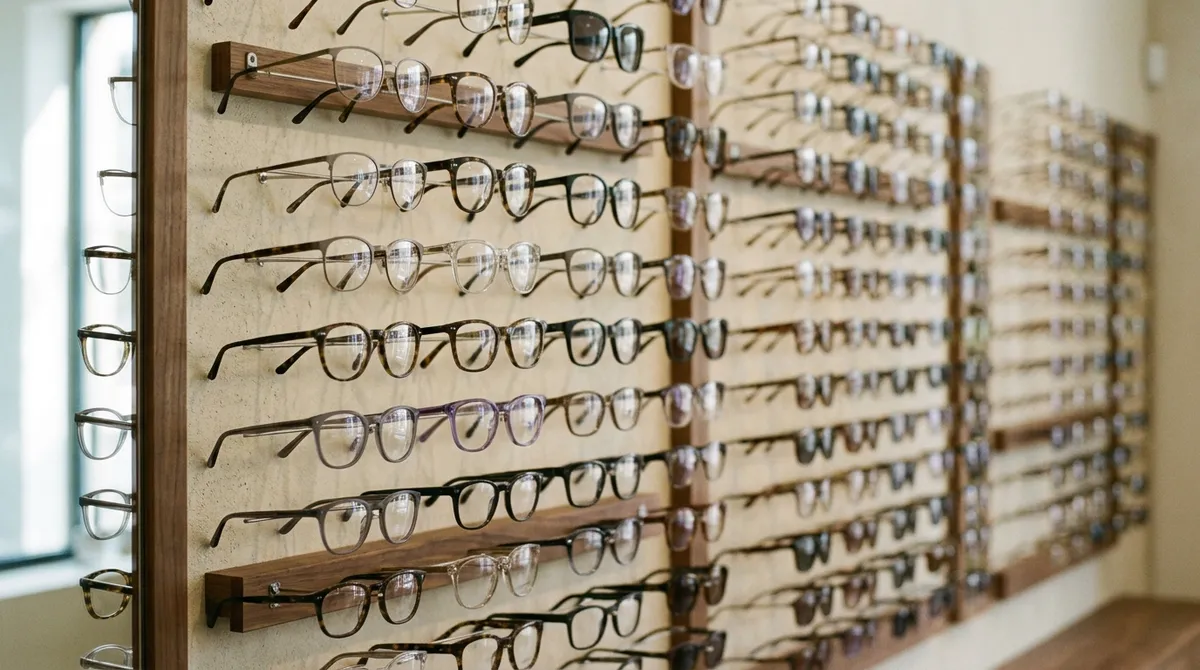
Opticien rangeant des montures sur un présentoir mural

Le stock

Montures, verres et lentilles

Montures de marque, verres en commande, lentilles, solutions : 80 000 à 250 000 € immobilisés. C’est le capital qui pilote votre prime.

  • Capital stock
  • Vol
  • Incendie
Assurer le stock
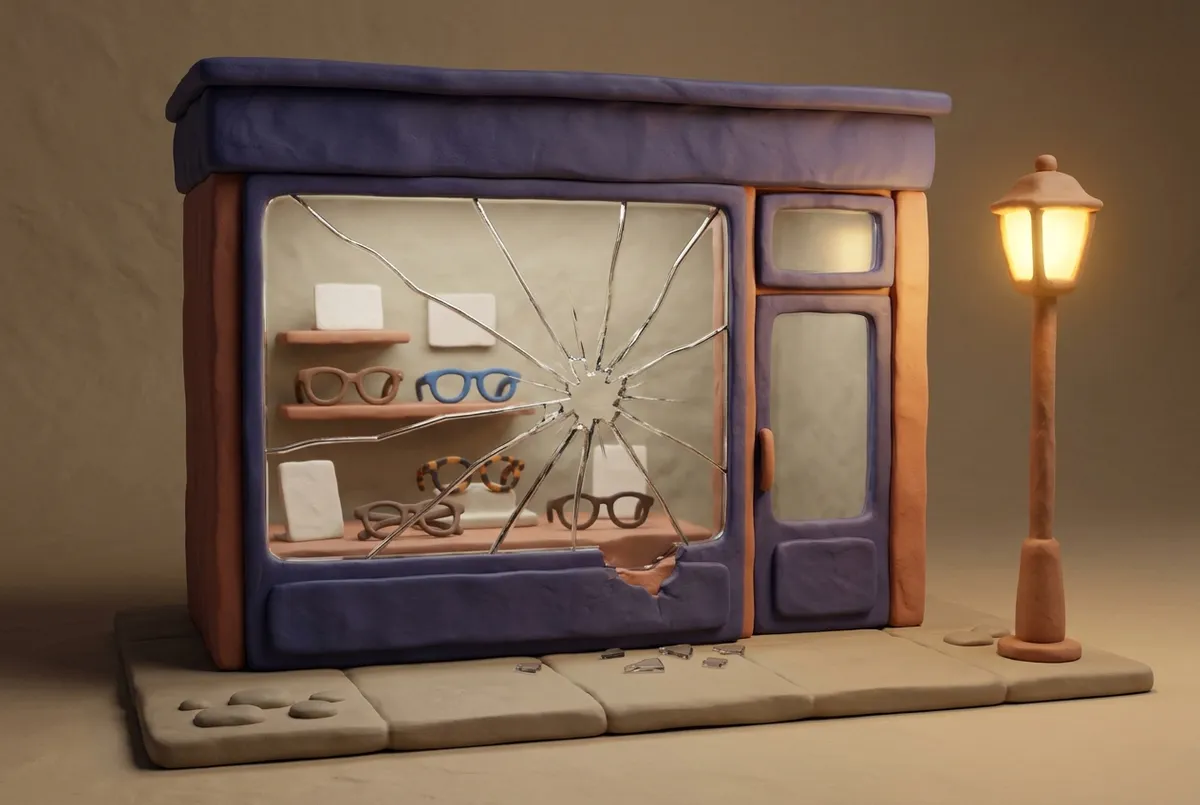
Vitrine de magasin d’optique fissurée après une tentative d’effraction

La vitrine

Effraction et bris de glace

Sur rue, la vitrine est le point faible : bris, tentative d’effraction, stock exposé jusqu’au remplacement du vitrage feuilleté.

  • Bris de glace
  • Rideau
  • Alarme
Atelier de montage optique avec une meuleuse à l’arrêt

L’atelier

Meuleuse et outillage de précision

Meuleuse automatique, frontofocomètre, centreur : une panne après un sinistre et vos livraisons s’arrêtent. Assurez-les en valeur à neuf.

  • Bris de machine
  • Valeur à neuf
Salle de réfraction avec réfracteur et fauteuil d’examen

La réfraction

Matériel d’examen de vue

Réfracteur, autoréfractomètre, projecteur de tests : un matériel coûteux, souvent oublié car classé à part du matériel commercial.

  • Dommages électriques
  • Dégât des eaux

Stock & vitrine

Stock et vitrine : les deux points chauds du contrat

Deux clauses font la valeur réelle de votre multirisque : le capital stock et le plafond bris de glace. Ce sont aussi les plus souvent mal calibrées.

Le cambriolage de nuit

Une effraction par la vitrine emporte les présentoirs des marques les plus chères. Le préjudice atteint plusieurs dizaines de milliers d’euros de stock, plus le vitrage et quelques jours de fermeture. Stock déclaré à sa vraie valeur et alarme activée : la multirisque indemnise l’ensemble.
Les conditions de protection ne sont pas décoratives.

La garantie vol dépend presque toujours de moyens de protection précis : rideau métallique, vitrage retardateur d’effraction, alarme reliée, parfois coffre la nuit. Une clause non respectée le soir du cambriolage, et l’assureur peut réduire ou refuser l’indemnité. Relisez-la avant de signer.

Ce qu’elle couvre

Ce que couvre la multirisque magasin, et ce qu’elle exclut

✓ Couvert par la multirisque

  • ✓Incendie, explosion, dommages électriques sur le matériel
  • ✓Dégât des eaux (fuite venue de l’étage, canalisation, climatisation)
  • ✓Vol et vandalisme après effraction, y compris le stock de montures
  • ✓Bris de glace : vitrine, vitrages intérieurs, miroirs, présentoirs vitrés
  • ✓Bris de machine sur la meuleuse et les appareils d’atelier (garantie à activer)
  • ✓Perte d’exploitation pendant la fermeture et la remise en état
  • ✓Responsabilité civile d’exploitation : un client qui chute dans le magasin

✕ Hors multirisque

  • ✕Les dommages causés à vos clients par vos actes (→ RC Pro)
  • ✕Le vol sans effraction ni violence, et la disparition inexpliquée de stock
  • ✕Le vol quand les moyens de protection exigés au contrat n’étaient pas activés
  • ✕L’usure, la panne mécanique ordinaire, le défaut d’entretien
  • ✕Vos revenus personnels en cas d’arrêt de travail (→ prévoyance)
La perte d’exploitation, garantie sous-estimée.

Après un dégât des eaux ou un incendie, un magasin d’optique reste souvent fermé plusieurs semaines : séchage, réagencement, nouveau stock, remise en route de l’atelier. Le loyer, les salaires et les échéances continuent. La perte d’exploitation compense la marge perdue : c’est elle qui décide si le magasin rouvre.

Votre multirisque magasin d’optique

Un courtier spécialisé cale vos plafonds sur la valeur réelle de votre stock, de votre vitrine et de votre atelier.

Assurer mon magasin
  • Stock de montures au bon capital
  • Vitrine et bris de glace chiffrés
  • Atelier et réfraction identifiés
  • Perte d’exploitation dimensionnée

Rue ou galerie

Magasin de rue, galerie marchande ou centre commercial

Magasin de rue
Risque effraction et bris de vitrine maximal : rideau, vitrage sécurisé et alarme sont déterminants.
Galerie marchande
Le bail impose souvent des montants de garantie minimaux et une attestation annuelle au bailleur.
Local en pied d’immeuble
Le dégât des eaux venu des étages est le sinistre le plus courant : vérifiez les recours voisins.
Locataire ou propriétaire
Locataire : responsabilité du preneur et risques locatifs. Propriétaire des murs : garantie du bâtiment à ajouter.

L’emplacement change le risque, donc la prime. Un magasin de rue porte tout le risque effraction et vitrine. En galerie marchande, la fermeture du centre protège la vitrine. Vous héritez en revanche d’un risque incendie et dégât des eaux collectif, et des montants imposés par le règlement du centre.

Bien choisir

Comment choisir sa multirisque de magasin d’optique

  1. 1
    Chiffrez votre stock au plus haut

    Prenez la valeur d’achat du stock au moment où il est le plus élevé dans l’année, pas la moyenne. C’est ce chiffre qui vous protège de la règle proportionnelle.

  2. 2
    Faites chiffrer votre vitrine

    Demandez un devis de remplacement à un vitrier et comparez-le au plafond bris de glace proposé. L’écart est souvent considérable.

  3. 3
    Listez l’atelier et la réfraction séparément

    Meuleuse, frontofocomètre, centreur, réfracteur, autoréfractomètre : listez chaque appareil avec sa valeur de remplacement à neuf.

  4. 4
    Dimensionnez la perte d’exploitation

    Comptez au minimum douze mois de marge brute. Un magasin d’optique se remet rarement en route en quinze jours.

  5. 5
    Vérifiez les conditions de protection

    Rideau, alarme, coffre, télésurveillance : assurez-vous de pouvoir tenir chaque engagement tous les soirs de l’année.

Le contrat « commerce » générique ne suffit pas.

Un contrat commerce standard ignore les spécificités de l’optique : plafond de stock trop bas, matériel d’atelier non identifié, appareils de réfraction traités comme du mobilier. Exigez une définition d’activité « opticien-lunetier » et une liste nominative du matériel annexée au contrat.

Le prix

Combien coûte la multirisque d’un magasin d’optique ?

La multirisque démarre autour de 55 €/mois pour un magasin de moins de 60 m² au stock modeste. Elle atteint souvent 90 €/mois entre 60 et 120 m², et dépasse 140 €/mois au-delà de 200 000 € de stock. Le premier facteur n’est pas le chiffre d’affaires mais la valeur de stock déclarée.

Profil de magasinMultirisque seuleAvec RC Pro
< 60 m², stock ≤ 80 k€≈ 55 €/mois≈ 70 €/mois
60-120 m², stock 80-200 k€≈ 90 €/mois≈ 110 €/mois
> 120 m², stock > 200 k€dès ~140 €/moisdès ~165 €/mois

Fourchettes indicatives : le devis dépend surtout du stock déclaré et des protections en place.

Questions fréquentes

Questions fréquentes sur la multirisque d’un magasin d’optique

La multirisque est-elle obligatoire pour un magasin d’optique ?
Aucune loi ne l’impose en tant que telle. Mais votre bail commercial vous oblige à assurer le local et les risques locatifs, et les bailleurs de galerie réclament une attestation annuelle. Aucun magasin d’optique ne fonctionne sans elle.
Mon stock de montures est-il couvert contre le vol ?
Oui, dans la limite du capital stock déclaré et à condition que le vol résulte d’une effraction et que les moyens de protection prévus au contrat aient été activés. Le vol sans effraction et la démarque inconnue sont exclus.
La vitrine est-elle bien couverte ?
Par la garantie bris de glace, presque toujours incluse mais souvent plafonnée bas. Une vitrine de magasin d’optique en vitrage feuilleté sécurisé dépasse fréquemment le plafond standard : faites chiffrer le remplacement et négociez le montant au devis.
La meuleuse et le frontofocomètre sont-ils assurés ?
Seulement s’ils figurent au contrat, idéalement en valeur de remplacement à neuf et avec une garantie bris de machine. Un contrat commerce générique les traite comme du mobilier et indemnise très en dessous du prix de rachat.
Combien coûte la multirisque d’un magasin d’optique ?
De ~55 €/mois pour un petit magasin à plus de 140 €/mois au-delà de 200 000 € de stock. La valeur du stock déclarée pèse plus lourd que la surface ou le chiffre d’affaires.

Prêt à vous couvrir ?

Protégez votre point de vente et votre stock d’optique

Une multirisque calée sur la valeur réelle de votre magasin, vitrine et atelier compris.

100 % gratuit
Sans engagement
2 minutes max